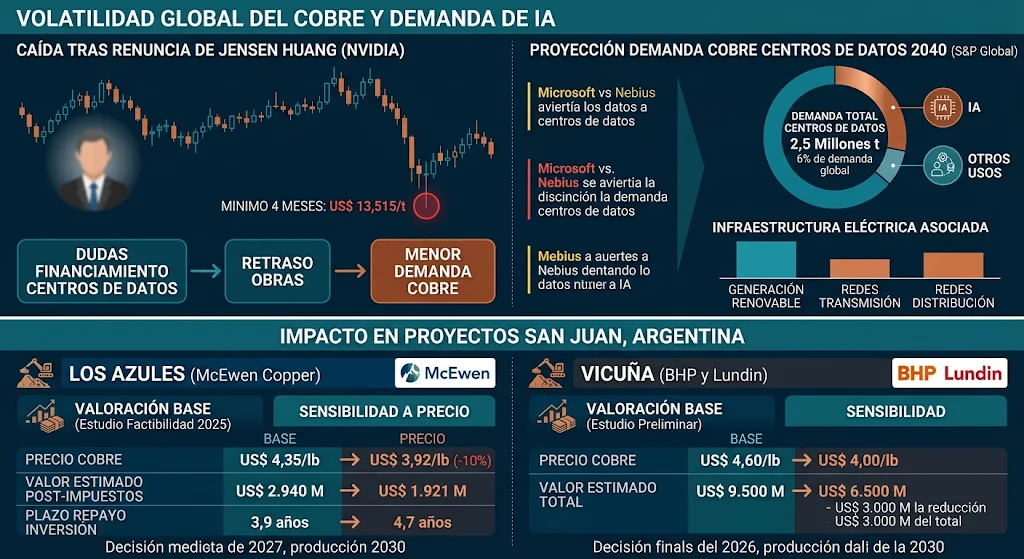
El retroceso que experimenta el cobre en los mercados internacionales, impulsado por la incertidumbre sobre el ritmo de expansión de los centros de datos tras la renuncia de Jensen Huang como director ejecutivo de Nvidia, abre interrogantes sobre las proyecciones financieras de las principales inversiones cupríferas proyectadas en la Argentina. En la Bolsa de Metales de Londres, el contrato a tres meses llegó a operar en US$ 13.515 por tonelada —su valor más bajo en casi cuatro meses—, aunque en las primeras ruedas posteriores logró un leve rebote hasta los US$ 13.680.
Si bien ese piso de cotización equivale a US$ 6,13 por libra y aún se ubica por encima de los parámetros utilizados para evaluar los grandes desarrollos mineros en la provincia de San Juan, los estudios técnicos de las compañías responsables de los proyectos Los Azules y Vicuña permiten dimensionar el impacto que tendría una eventual caída sostenida hacia la zona de los US$ 4 por libra durante los años de operación. En el caso de Los Azules, cuyo estudio de factibilidad de 2025 estima una inversión inicial de US$ 3.168 millones y una producción media anual de 148.200 toneladas de cátodos de cobre, el cálculo base se realizó con un precio de US$ 4,35 por libra. Según el informe de la firma McEwen Copper, si ese valor esperado retrocediera un 10% hasta los US$ 3,92 por libra, la valuación del proyecto después de impuestos se reduciría de US$ 2.940 millones a US$ 1.921 millones, mientras que el plazo de repago de la inversión se extendería de 3,9 a 4,7 años. Asimismo, si la cotización de largo plazo descendiera a US$ 3,10 por libra, el emprendimiento apenas alcanzaría el rendimiento mínimo de referencia.
Una sensibilidad similar se observa en Vicuña, el proyecto integrado por los yacimientos Josemaría y Filo del Sol junto con su planta de procesamiento, operado por BHP y Lundin. De acuerdo con el estudio preliminar, la iniciativa demanda un desembolso inicial de US$ 7.100 millones y alcanza un valor estimado de US$ 9.500 millones bajo un escenario de venta a US$ 4,60 por libra a lo largo de su vida útil. Sin embargo, si el precio de largo plazo del metal rojo retrocediera a US$ 4 por libra —manteniéndose estable el valor del oro—, la valuación total del proyecto sufriría un recorte de US$ 3.000 millones.
En cuanto a los cronogramas vigentes, McEwen cuenta con un préstamo de US$ 240 millones destinado a tareas de ingeniería y obras tempranas en Los Azules, y sostiene el objetivo de cerrar el financiamiento completo y adoptar la decisión final de inversión hacia mediados de 2027, con el inicio de la producción comercial previsto para 2030; previamente, la compañía había señalado que factores climáticos vinculados a la nieve y la coordinación financiera habían trasladado la culminación de los trabajos preparatorios al primer semestre de 2027. Por su parte, respecto de Vicuña, Lundin comunicó el pasado 4 de noviembre que apunta a tomar una definición sobre la primera etapa hacia fines de 2026 mientras avanza en la estructura de financiamiento, el presupuesto y el calendario de obras, manteniendo el año 2030 como meta señalada por BHP para obtener la primera producción de esa fase.
La reciente presión bajista sobre el metal en el mercado londinense se aceleró luego de que Nvidia confirmara la salida de su cofundador, Jensen Huang, lo que generó dudas entre los inversores respecto de si la empresa tecnológica sostendrá el mismo ritmo de financiamiento para la construcción de centros de datos, instalaciones que demandan importantes volúmenes de cobre para cableado, transformadores y conexiones eléctricas. A este factor se sumaron la debilidad de la demanda industrial y las expectativas de un alza en las tasas de interés en Estados Unidos, escenario que tiende a fortalecer al dólar y encarece las materias primas para compradores con otras divisas.
No obstante, los retrasos en la infraestructura digital ya venían manifestándose con anterioridad: Microsoft había advertido demoras en la incorporación de nueva capacidad y Nebius recortó sus proyecciones de ingresos para 2026 por idéntica razón. Según estimaciones de firmas de análisis financiero y energético, los centros de datos —incluidos los destinados a inteligencia artificial— demandarán hacia 2040 unos 2,5 millones de toneladas de cobre, lo que representa cerca del 6% de los 42 millones de toneladas de demanda global proyectada para ese año, a lo que se suma otro millón de toneladas anuales vinculadas a la generación renovable y las redes de transmisión y distribución eléctrica. Pese a la volatilidad coyuntural, la construcción y la electrificación continúan liderando el crecimiento del consumo, mientras que las proyecciones de organismos internacionales de energía advierten que las minas actualmente operativas y anunciadas dejarían sin cubrir alrededor del 25% de las necesidades de cobre primario hacia 2035.