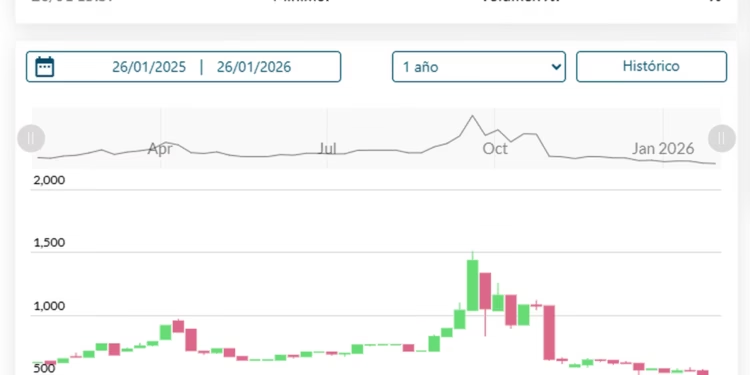
En medio de la creciente tensión en los mercados internacionales, el riesgo país ha superado nuevamente la barrera de los 500 puntos básicos, alcanzando un nivel que no había cruzado hasta ahora en el mes.
El índice de JP Morgan, que evalúa el sobrecosto de la deuda argentina, muestra un incremento del 2,9% en la jornada, situándose en 504 puntos, el valor más alto registrado desde el 31 de agosto.
Los bonos argentinos han retrocedido hasta un 0,8% en esta sesión, en un contexto donde el índice Dow Jones experimenta una caída del 0,7% debido a la incertidumbre global.
Este pesimismo en los mercados está vinculado a un nuevo aumento en los precios del petróleo, a las preocupaciones en torno a las empresas relacionadas con la Inteligencia Artificial, y fundamentalmente, a las expectativas por la decisión que tomará mañana la Reserva Federal respecto a la tasa de referencia.
Desde una consultora de inversiones se señala que la próxima reunión de la Fed será un evento crucial. Los mercados anticipan una alta probabilidad de aumento de tasas y los Bonos del Tesoro están cerca de sus máximos históricos. La clave radicará en cómo este deterioro global impactará en los créditos de los mercados emergentes, y específicamente en la deuda argentina.
En este marco, la tasa de los bonos del Tesoro a diez años ha superado el 5% por primera vez desde 2023, mientras que el petróleo Brent ha alcanzado precios en el rango de los US$ 109 a US$ 110 por barril. Estas condiciones de tasas en aumento y un petróleo más caro intensifican un clima de aversión al riesgo, ya que aumentan los temores a una inflación más elevada y persistente, afectando de manera significativa a los activos de mayor riesgo, incluidos los bonos soberanos de alta beta, entre los cuales se encuentra la deuda argentina.
A su vez, el dólar se ha mantenido en $ 1.530 por tercer día consecutivo, mientras que el índice Merval presenta una caída del 0,6%. En Nueva York, las acciones argentinas experimentan pérdidas de hasta el 2,5%, destacándose la caída de Mercado Libre.